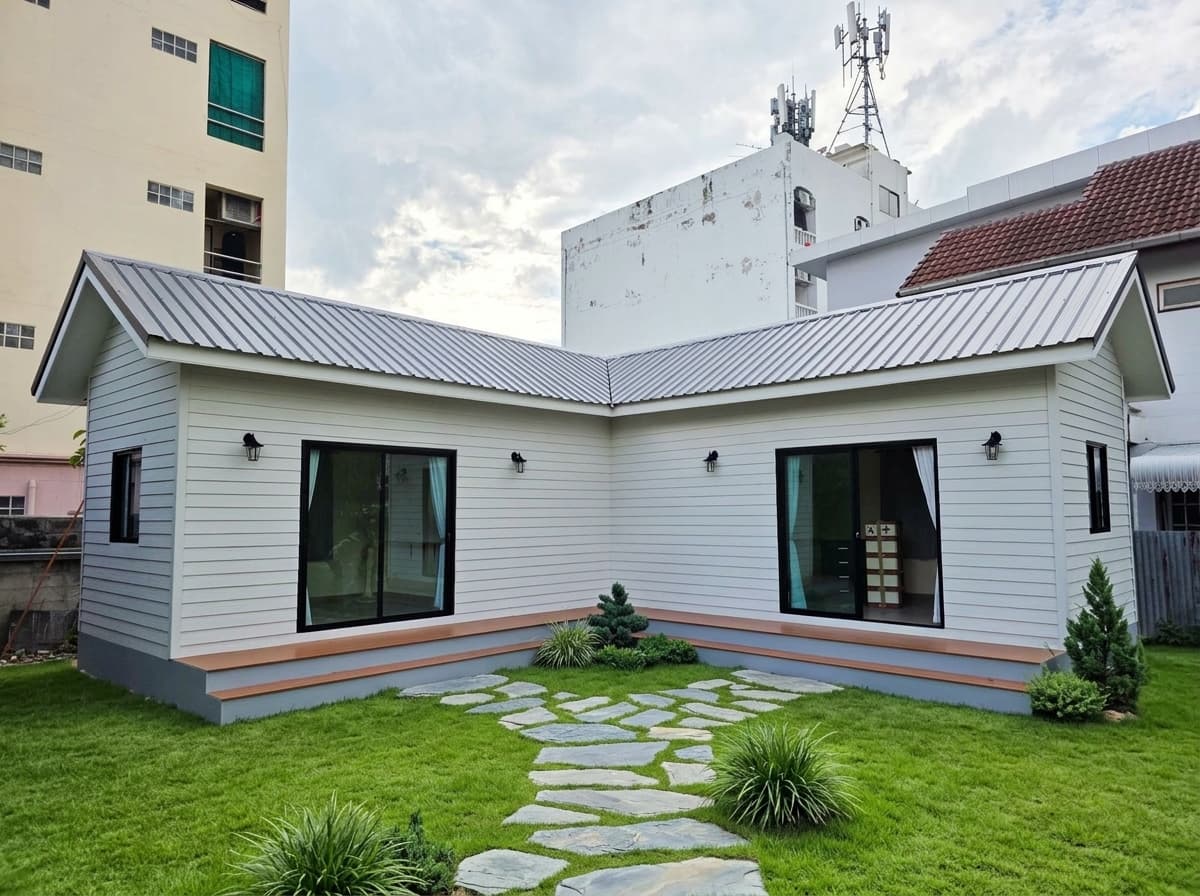
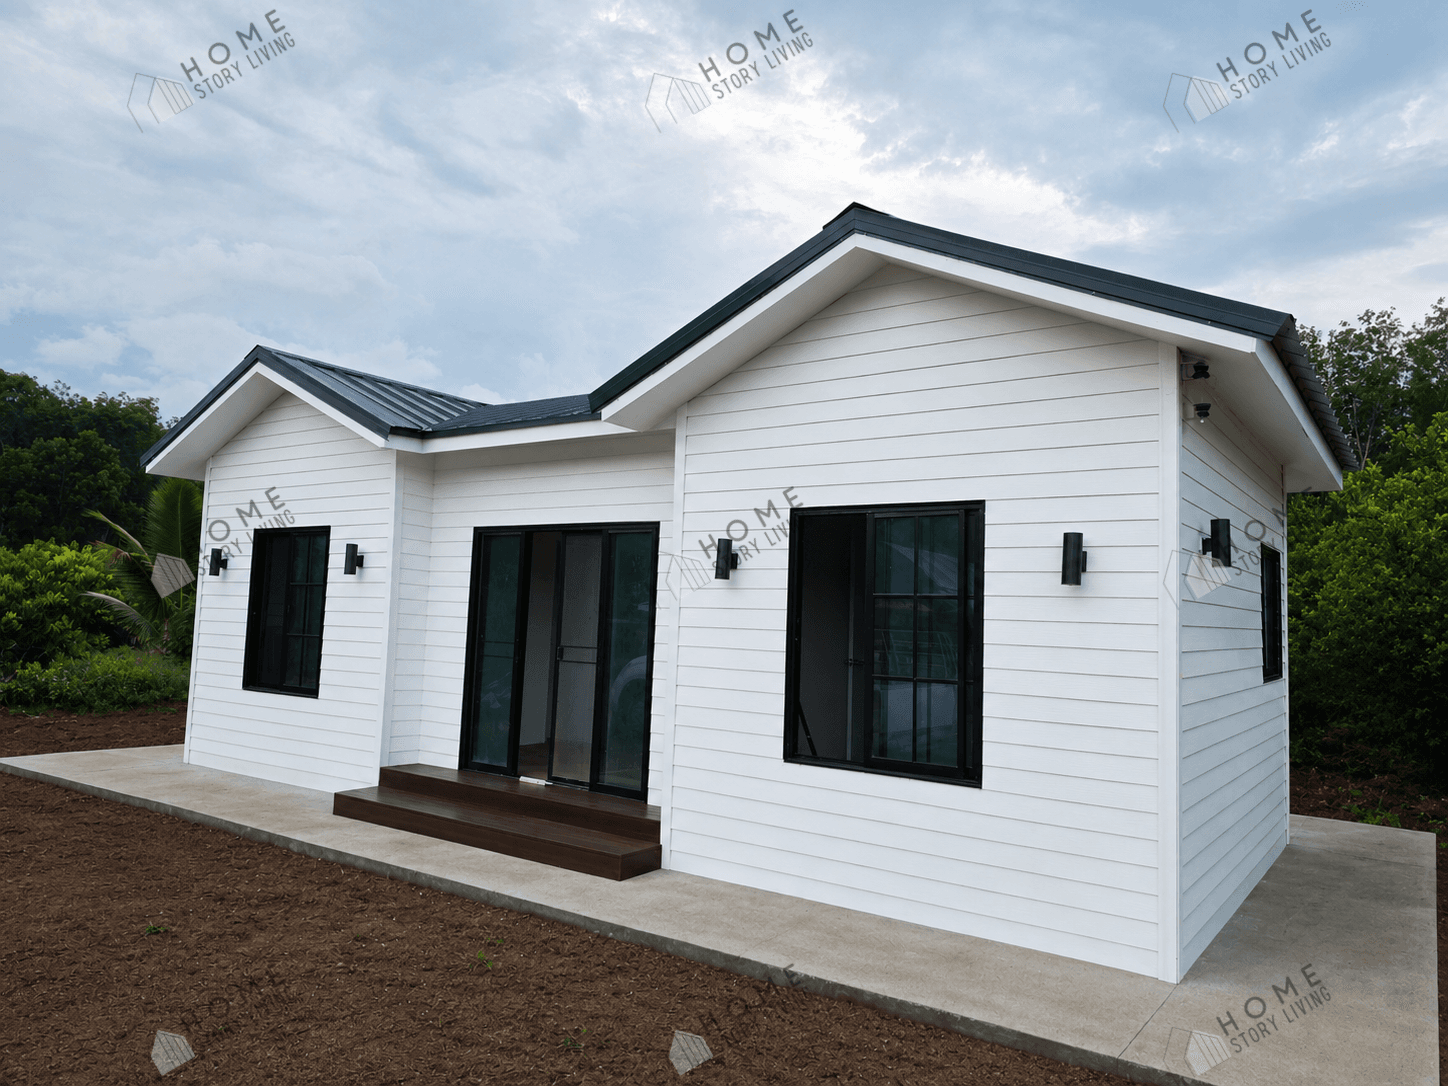
คำตอบสรุปชัดเจน (อัปเดตปี 2569): กู้เงินธนาคารสร้างบ้านสำเร็จรูปและบ้านน็อคดาวน์ได้จริง (ทั้ง ธอส., ธนาคารออมสิน และธนาคารพาณิชย์) ในประเภท “สินเชื่อปลูกสร้างบ้านบนที่ดินตนเอง” อัตราดอกเบี้ยบ้านปกติ แต่มีเงื่อนไขบังคับคือ ตัวบ้านต้องยึดตรึงบน ฐานรากคอนกรีตเสริมเหล็กถาวร บนโฉนดที่ดิน (น.ส.4 จ.) ปลอดภาระของผู้กู้ มีอายุการใช้งานโครงสร้าง 30–50 ปี และต้องมี ใบอนุญาตก่อสร้าง (ใบ อ.1) พร้อมแบบแปลนวิศวกรรับรองและใบแสดงรายการวัสดุ (BOQ) ทั้งนี้ เนื่องจากธนาคารจะจ่ายเงินงวดเมื่อยกบ้านไปติดตั้งบนที่ดินแล้วเท่านั้น ผู้กู้จึงต้องเตรียมเงินสำรองช่วงมัดจำผลิตในโรงงานงวดแรก หรือเลือกใช้ “สินเชื่อบ้านแลกเงิน/โฉนดค้ำประกัน” เพื่อรับเงินก้อนมาสั่งผลิตทันที
📌 สรุป 4 แก่นสำคัญก่อนยื่นกู้สร้างบ้านสำเร็จรูป – บ้านน็อคดาวน์:
- แยกให้ออกระหว่าง “สังหาริมทรัพย์” กับ “อสังหาริมทรัพย์”: บ้านน็อคดาวน์แบบยกวางลอยๆ ไม่มีฐานรากและไม่มีใบ อ.1 ธนาคารจะปัดตกทันที แต่บ้านโครงสร้างเหล็กกัลวาไนซ์ มอก. ที่ยึดเพลทลงตอม่อคอนกรีตเสริมเหล็กถาวรของ Home Story Living ยื่นกู้สินเชื่อบ้านได้
- เอกสารหัวใจสำคัญ 4 ชุด: โฉนดที่ดินปลอดภาระติดทางสาธารณะ + ใบอนุญาตก่อสร้าง (อ.1) + แบบพิมพ์เขียววิศวกรรับรอง + ใบ BOQ และสัญญาจ้างบริษัทรับสร้างบ้าน
- เข้าใจจังหวะเงิน (Factory vs Bank Milestone): โรงงานผลิตตัวบ้านในร่ม 80–90% จึงมีงวดมัดจำสั่งผลิต แต่ธนาคารจ่ายเงินตามของที่ติดตั้งบนที่ดินจริง จึงต้องวางแผนเงินหมุนช่วงแรกให้สอดคล้องกัน
- ทางลัดที่ง่ายและคล่องตัวที่สุด: หากมีบ้านเดิม คอนโด หรือที่ดินอีกแปลงปลอดภาระ การยื่นกู้ สินเชื่ออเนกประสงค์ใช้โฉนดค้ำประกัน (Home for Cash) จะได้เงินสดทั้งก้อนตั้งแต่วันจดจำนอง นำมาแบ่งจ่ายตามงวดโรงงานได้ทันทีโดยไม่ต้องสำรองเงิน
1. ทำไมบ้านน็อคดาวน์บางหลังกู้ไม่ผ่าน แต่บ้านสำเร็จรูปมาตรฐานวิศวกรรมกู้ผ่าน?
สาเหตุอันดับ 1 ที่คนส่วนใหญ่ไปถามธนาคารแล้วได้รับคำตอบว่า “บ้านน็อคดาวน์กู้ไม่ได้” เป็นเพราะเจ้าหน้าที่สินเชื่อเข้าใจว่าหมายถึงซุ้มสำเร็จรูปหรือบ้านโครงเหล็กบางที่ยกมาวางบนแผ่นปูนสำเร็จรูปเฉยๆ ซึ่งตามประมวลกฎหมายแพ่งและพาณิชย์ถือเป็น สังหาริมทรัพย์ (ทรัพย์สินที่เคลื่อนย้ายออกได้ทันที) ธนาคารจึงไม่สามารถนำมาจดจำนองเป็นหลักประกันควบคู่กับที่ดินได้
ในทางกลับกัน บ้านสำเร็จรูปและบ้านโมดูลาร์เกรดพักอาศัยถาวรของ Home Story Living ออกแบบโครงสร้างตาม พ.ร.บ. ควบคุมอาคาร พ.ศ. 2522 มีการหล่อตอม่อฟุตติ้งหรือตอกเสาเข็มและยึดแผ่นเพลทเหล็กเข้ากับเสาหลักอย่างมั่นคง ทำให้ตัวบ้านมีสถานะเป็น ส่วนควบของที่ดิน (อสังหาริมทรัพย์ถาวร) เทียบเท่าบ้านก่ออิฐฉาบปูนทุกประการ ตารางด้านล่างเปรียบเทียบจุดชี้ขาดที่ฝ่ายประเมินหลักทรัพย์ของธนาคารใช้ตรวจสอบครับ:
2. เช็กลิสต์ 4 เงื่อนไขบังคับและเอกสารยื่นกู้ธนาคาร (ธอส., ออมสิน, ธนาคารพาณิชย์)
หากคุณวางแผนขอสินเชื่อปลูกสร้างบ้านบนที่ดินตนเองกับสถาบันการเงิน เช่น ธนาคารอาคารสงเคราะห์ (ธอส.), ธนาคารออมสิน หรือธนาคารพาณิชย์ชั้นนำ ต้องเตรียมเอกสารให้ครบทั้ง 4 หมวดดังนี้ครับ:
- หมวดกรรมสิทธิ์ที่ดินและทำเลที่ตั้ง: ต้องเป็นโฉนดที่ดิน (น.ส.4 จ.) หรือ น.ส.3 ก. ที่เป็นชื่อของผู้กู้เองโดยปลอดภาระจำนอง (หากที่ดินเป็นชื่อคุณพ่อคุณแม่ สามารถกู้ร่วมในสายโลหิตหรือโอนกรรมสิทธิ์ก่อนยื่นกู้ตามเกณฑ์แต่ละธนาคาร) และแปลงที่ดินต้องมีทางสาธารณประโยชน์ที่รถยนต์เข้า-ออกได้สะดวก อ่านรายละเอียดการตรวจสภาพที่ดินเพิ่มเติมได้ที่ คู่มือเช็กที่ดิน 9 ข้อก่อนติดตั้งบ้านสำเร็จรูป
- หมวดใบอนุญาตและแบบวิศวกรรม: ต้องยื่นขอ ใบอนุญาตก่อสร้างอาคาร (ใบ อ.1) จากสำนักงานเขต เทศบาล หรือ อบต. ให้เรียบร้อย พร้อมแนบแบบพิมพ์เขียวสถาปัตยกรรม-วิศวกรรมที่มีวิศวกรเซ็นรับรอง และผังบริเวณแสดงระยะร่นตามกฎหมาย
- หมวดสัญญาว่าจ้างและใบ BOQ: สัญญาจ้างก่อสร้างบ้านกับบริษัทผู้ผลิตที่มีตัวตนจดทะเบียนนิติบุคคลชัดเจน พร้อมใบแสดงรายการวัสดุและราคา (BOQ) และตารางแบ่งงวดงานก่อสร้าง
- หมวดเอกสารส่วนบุคคลและรายได้ผู้กู้: บัตรประชาชน ทะเบียนบ้าน สลิปเงินเดือนย้อนหลัง 6 เดือน หนังสือรับรองการทำงาน และรายการเดินบัญชีธนาคาร (Statement) 6–12 เดือน (สำหรับเจ้าของกิจการหรืออาชีพอิสระ ใช้หนังสือรับรองบริษัท ทะเบียนการค้า เอกสารเสียภาษี ภ.ง.ด.50/90 และ Statement 12 เดือน)
3. รู้ทันจุดสำคัญหน้างาน! “งวดจ่ายเงินธนาคาร vs งวดผลิตโรงงาน” และ 3 ทางเลือกการเงินที่ดีที่สุด
นี่คือความจริงเชิงปฏิบัติที่เจ้าของบ้านต้องทราบล่วงหน้าเพื่อไม่ให้สะดุดกลางคันครับ: ระบบการจ่ายเงินของ “สินเชื่อปลูกสร้างบ้าน” จะสวนทางกับ “ระบบโรงงานบ้านสำเร็จรูป” ในช่วงเริ่มต้น
- ฝั่งโรงงานผลิตบ้านสำเร็จรูป: เราสร้างโครงสร้างเหล็ก ผนัง ระบบไฟ-ประปา และตกแต่งภายในสำเร็จจากในโรงงานถึง 80–90% เพื่อควบคุมคุณภาพและป้องกันงบบานปลาย จึงต้องชำระเงินตามงวดสัญญาผลิตก่อนยกบ้านออกจากโรงงาน
- ฝั่งธนาคารผู้ปล่อยสินเชื่อปลูกสร้าง: ธนาคารจะส่งบริษัทประเมินออกมาตรวจหน้างานและ โอนเงินงวดให้ก็ต่อเมื่อตัวบ้านและฐานรากถูกติดตั้งลงบนโฉนดที่ดินจริงแล้วเท่านั้น (ธนาคารไม่สามารถเบิกจ่ายเงินงวดขณะที่ตัวบ้านยังประกอบอยู่ในโรงงานได้)
เพื่อให้การเงินราบรื่นที่สุด เจ้าของบ้านสามารถเลือกวางแผนตาม 3 ทางเลือกทางการเงิน ให้เหมาะกับขนาดบ้านและทรัพย์สินที่มีอยู่ได้ดังนี้ครับ:
4. ขั้นตอนวางแผนสั่งสร้างและยื่นกู้ทีละสเต็ป (5 ขั้นตอนไม่มีพลาด)
หากคุณตัดสินใจใช้สินเชื่อธนาคารในการสร้างบ้านสำเร็จรูปกับ Home Story Living แนะนำให้เดินตามลำดับ 5 ขั้นตอนดังนี้ (ห้ามข้ามขั้นสั่งผลิตก่อนเช็กวงเงินกู้เด็ดขาด):
- เลือกแบบบ้านและประเมินราคาครบวงจร: เลือกแบบบ้านจาก แคตตาล็อก 38 รุ่นมาตรฐาน หรือจัดวางผังเองบน Home Story Prime 3D Configurator พร้อมประเมินขอบเขตงานฐานราก งานขนส่งเครน และงานระบบสาธารณูปโภคหน้างานให้เห็นงบรวมชัดเจน
- Pre-Approve วงเงินรายได้กับธนาคารล่วงหน้า: นำสลิปเงินเดือน/เอกสารรายได้และสำเนาโฉนดที่ดินไปปรึกษาเจ้าหน้าที่สินเชื่อ ธอส., ออมสิน หรือธนาคารที่ใช้บัญชีเงินเดือนอยู่ เพื่อเช็กความสามารถในการกู้เบื้องต้น
- ยื่นขอใบอนุญาตก่อสร้าง (ใบ อ.1): ใช้เอกสารแบบแปลนโครงสร้างวิศวกรรมยื่นขออนุญาตก่อสร้างกับเขต เทศบาล หรือ อบต. ในพื้นที่
- ยื่นกู้จริงและทำสัญญาจดจำนอง: ยื่นใบ อ.1 สัญญาว่าจ้าง และใบ BOQ ให้ธนาคารอนุมัติวงเงินจริงและทำนิติกรรมจดจำนองให้เสร็จสมบูรณ์ก่อนเริ่มงาน
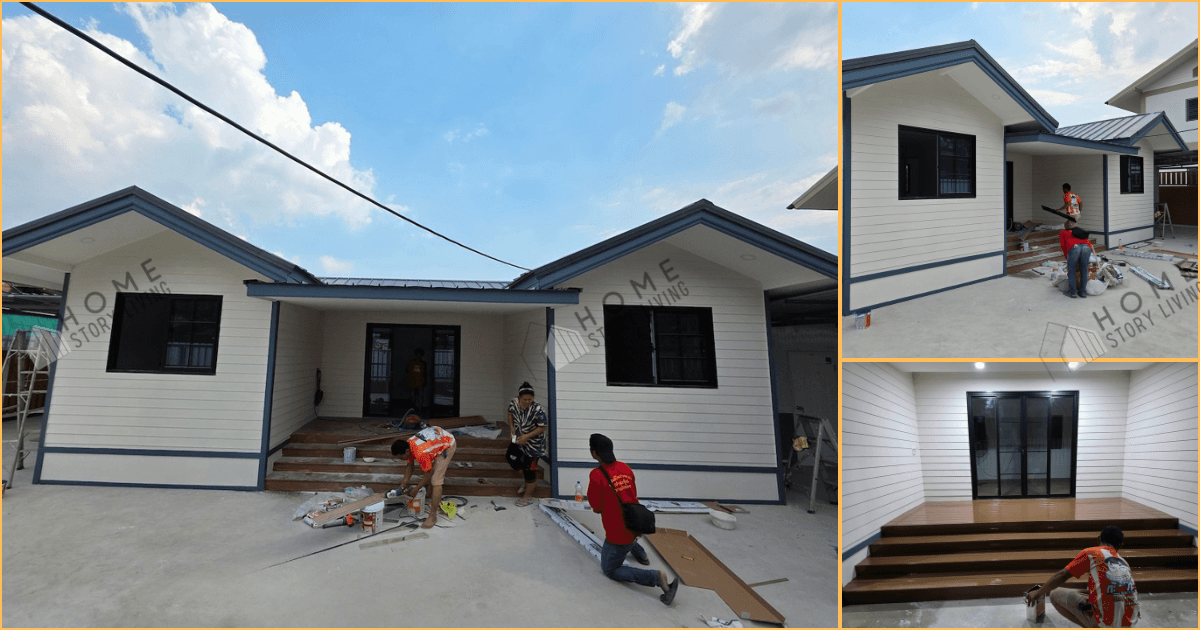
- ทำฐานราก ผลิตบ้านในโรงงาน และติดตั้งตรวจรับงวด: ดำเนินการเทฐานรากตอม่อหน้างานควบคู่กับการผลิตตัวบ้านในโรงงาน (เหมือนโครงการจริงอย่าง บ้านพักคุณพ่อคุณแม่ อ.ฉวาง จ.นครศรีธรรมราช, บ้านอาม่า พระราม 2 และ บ้านพักพนักงาน 3 โมดูล สุทธิสาร) เมื่อยกตัวบ้านลงยึดฐานรากและส่งมอบงานเสร็จสมบูรณ์ ธนาคารจะเข้าตรวจประเมินและเบิกจ่ายวงเงินตามสัญญาครับ
คำถามที่พบบ่อยเกี่ยวกับการกู้เงินสร้างบ้านสำเร็จรูปและบ้านน็อคดาวน์ (FAQ)
กู้เงินสร้างบ้านน็อคดาวน์กับ ธอส. หรือธนาคารออมสิน ได้จริงไหม?
กู้ได้จริงครับ ทั้ง ธอส. ธนาคารออมสิน และธนาคารพาณิชย์รับพิจารณาสินเชื่อปลูกสร้างบ้านสำหรับบ้านสำเร็จรูปและบ้านโมดูลาร์ที่มีโครงสร้างแข็งแรงถาวร อายุการใช้งาน 30 ปีขึ้นไป ติดตั้งยึดลงบนฐานรากคอนกรีตเสริมเหล็กบนโฉนดที่ดินของผู้กู้ และมีใบอนุญาตก่อสร้าง (อ.1) พร้อมแบบวิศวกรรับรองครบถ้วนครับ
ยังไม่มีที่ดินเป็นของตัวเอง สามารถกู้ซื้อที่ดินพร้อมสร้างบ้านสำเร็จรูปในวงเงินเดียวได้ไหม?
ได้ครับ ธนาคารส่วนใหญ่มีผลิตภัณฑ์ “สินเชื่อซื้อที่ดินพร้อมปลูกสร้างอาคาร” โดยผู้กู้ต้องมีสัญญาจะซื้อจะขายที่ดินควบคู่กับแบบแปลนบ้าน ใบ BOQ และแผนการยื่นขออนุญาตก่อสร้าง ทั้งนี้ธนาคารมักกำหนดให้วางเงินดาวน์ส่วนต่างประมาณ 10–20% ของราคาประเมินรวมครับ
ธนาคารให้วงเงินกู้สร้างบ้านสำเร็จรูปกี่เปอร์เซ็นต์ของราคาบ้าน?
โดยทั่วไปธนาคารจะอนุมัติวงเงินอยู่ที่ประมาณ 80% – 100% ของราคาประเมินค่าก่อสร้างของบริษัทประเมินหลักทรัพย์ หรือตามมูลค่าสัญญาจ้างก่อสร้างจริง (ยึดยอดที่ต่ำกว่าเป็นเกณฑ์) จึงแนะนำให้เตรียมเงินสำรองส่วนต่างเผื่อไว้อย่างน้อย 15–20% ของงบโครงการรวมครับ
ทำไมธนาคารถึงไม่จ่ายเงินงวดแรกตั้งแต่วันที่เริ่มประกอบบ้านในโรงงาน?
เนื่องจากหลักเกณฑ์สินเชื่อที่อยู่อาศัยของธนาคารกำหนดให้จ่ายเงินงวดตามมูลค่าสิ่งปลูกสร้างที่ยึดติดอยู่บนโฉนดที่ดินหลักประกันแล้วเท่านั้น โครงสร้างที่ยังอยู่ในโรงงานยังไม่ถือเป็นส่วนควบของที่ดิน ลูกค้าจึงควรเตรียมเงินสดสำรองช่วงมัดจำโรงงาน หรือเลือกใช้สินเชื่อบ้านแลกเงินที่โอนเงินก้อนให้ตั้งแต่วันแรกแทนครับ
ราคาตัวบ้านสำเร็จรูปบนเว็บไซต์ รวมค่าฐานรากและค่าธรรมเนียมยื่นกู้ธนาคารหรือยัง?
ราคาแบบบ้านมาตรฐานบนเว็บไซต์เป็นราคาตัวบ้านพร้อมระบบไฟฟ้า-ประปาและสุขภัณฑ์ภายในตามสเปกมาตรฐาน ยังไม่รวมงานฐานรากเสาเข็ม/ฟุตติ้งตามสภาพดินจริง ค่ารถเครนขนส่งตามระยะทาง ค่าธรรมเนียมขอใบอนุญาตท้องถิ่น และค่าจดจำนอง/ประเมินหลักทรัพย์ของธนาคาร ทีมงานของเราสามารถช่วยคำนวณงบประมาณรวมทุกส่วนให้ทราบล่วงหน้าก่อนตัดสินใจครับ
Home Story Living มีบริการผ่อนตรงกับบริษัทหรือไม่?
บริษัทไม่มีระบบผ่อนชำระรายเดือนระยะยาวหลายปีแบบไฟแนนซ์ครับ แต่ใช้ระบบ แบ่งชำระเป็นงวดตามความคืบหน้างานผลิตและติดตั้งจริงตามสัญญา เพื่อให้ลูกค้าตรวจสอบคุณภาพงานได้ทุกขั้นตอน และพร้อมจัดเตรียมเอกสารแบบแปลนวิศวกรรมและใบเสนอราคาเพื่อใช้ประกอบการยื่นขอสินเชื่อกับธนาคาร สามารถ ติดต่อทีมวิศวกรและที่ปรึกษาฟรีได้ที่นี่ ครับ
📌 ศูนย์รวมข้อมูลและแคตตาล็อกเปรียบเทียบ 38 รุ่นของ Home Story Living:
- บ้านสำเร็จรูป (Prefab House) — ดูแบบบ้านสำเร็จรูปพร้อมราคา 38 รุ่น โครงสร้างเหล็กกัลวาไนซ์ มอก.
- บ้านน็อคดาวน์ / บ้านน็อกดาวน์ (Knockdown House) — เจาะลึกสเปกโรงงานผลิตบ้านน็อคดาวน์อายุการใช้งาน 30–50 ปี
- บ้านโมดูลาร์ / บ้านโมดูล่า (Modular House) — ระบบออกแบบบ้าน 3D และบริการประกอบสดหน้างานสำหรับซอยแคบ
- รวมแบบบ้านสำเร็จรูป 2 ห้องนอน ครอบครัว — รุ่นยอดนิยมสำหรับการยื่นขอสินเชื่อปลูกสร้างบ้านถาวร
 คุยต่อที่ LINE