2026年 住宅ローン・資金計画の結論: タイにおいてプレハブ住宅・ノックダウン住宅・モジュラー住宅でも銀行の「住宅建築ローン」を組むことは可能です(タイ住宅銀行GHB、政府貯蓄銀行GSB、主要商業銀行)。ただし承認の絶対条件として、抵当権のない土地権利書(チャノート)上の鉄筋コンクリート基礎に恒久固定された「不動産」であること、耐用年数30〜50年の構造基準を満たすこと、そして建築許可証(Or.1)・公認エンジニア署名入り設計図・工事内訳書(BOQ)が揃っている必要があります。なお、銀行の融資実行は建物が敷地基礎へ設置された後になるため、工場製作期間のつなぎ資金を用意するか、一括融資型の不動産担保ローン(Home for Cash)または工事進捗に応じた段階分割払いを選択するのが確実です。
📌 プレハブ住宅の銀行ローン審査と支払い計画 4つの重要ポイント:
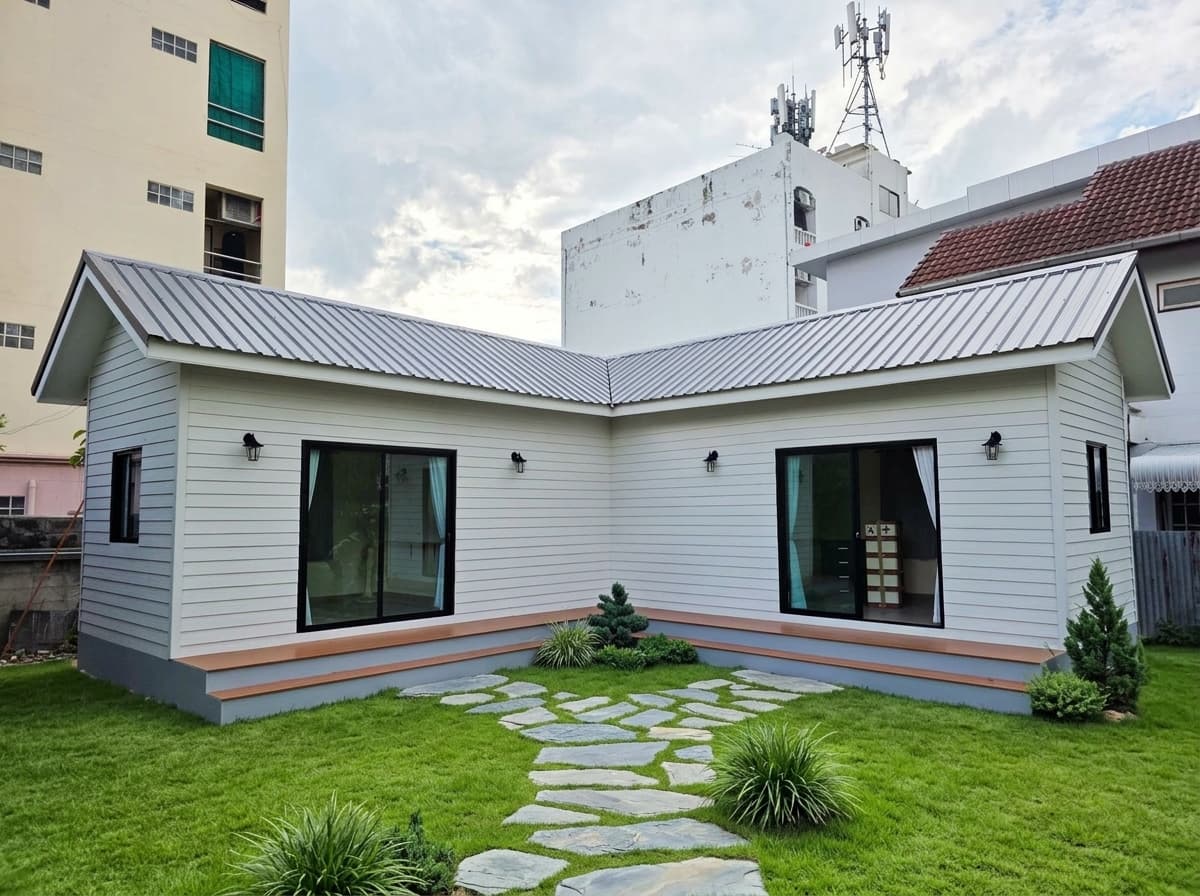
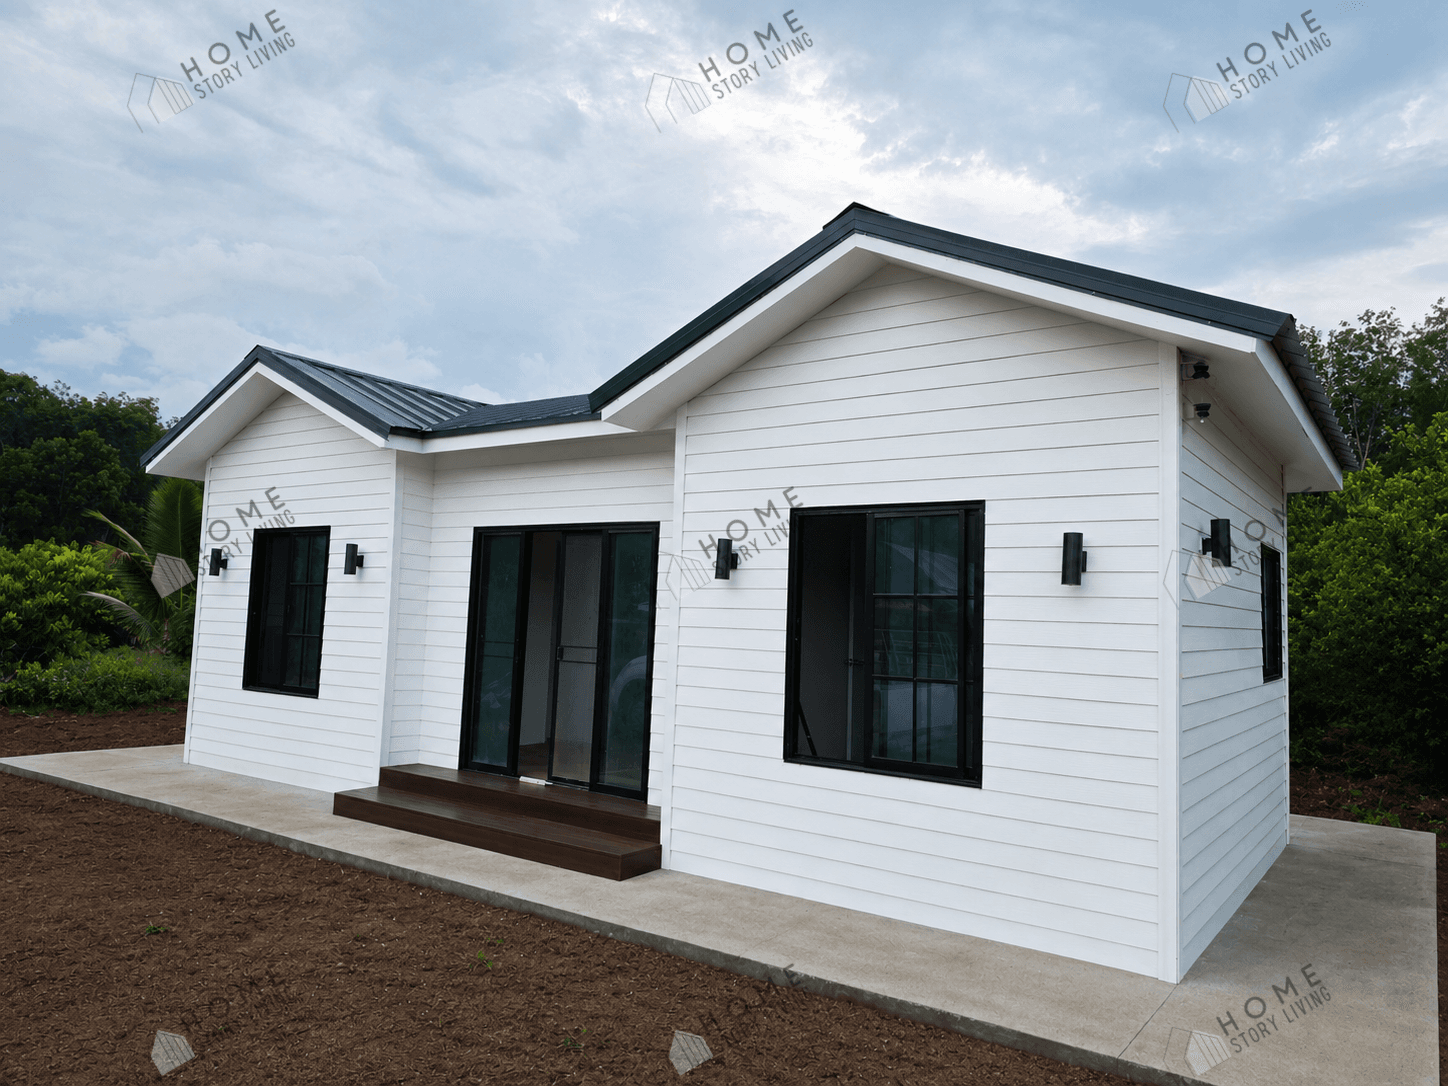
- 「動産」ではなく「恒久的な不動産」であること: ブロックの上に置いただけの簡易ハウスは住宅ローン対象外ですが、Home Story LivingのTISI規格亜鉛メッキ鋼構造+RC基礎固定住宅は正式な不動産として評価されます。
- タイ人オーナー・日タイ国際結婚ご夫婦向け: 土地がタイ人配偶者またはご家族名義であれば、当社の構造図面・BOQ・請負契約書を用いて低金利の建築ローンを申請可能です。
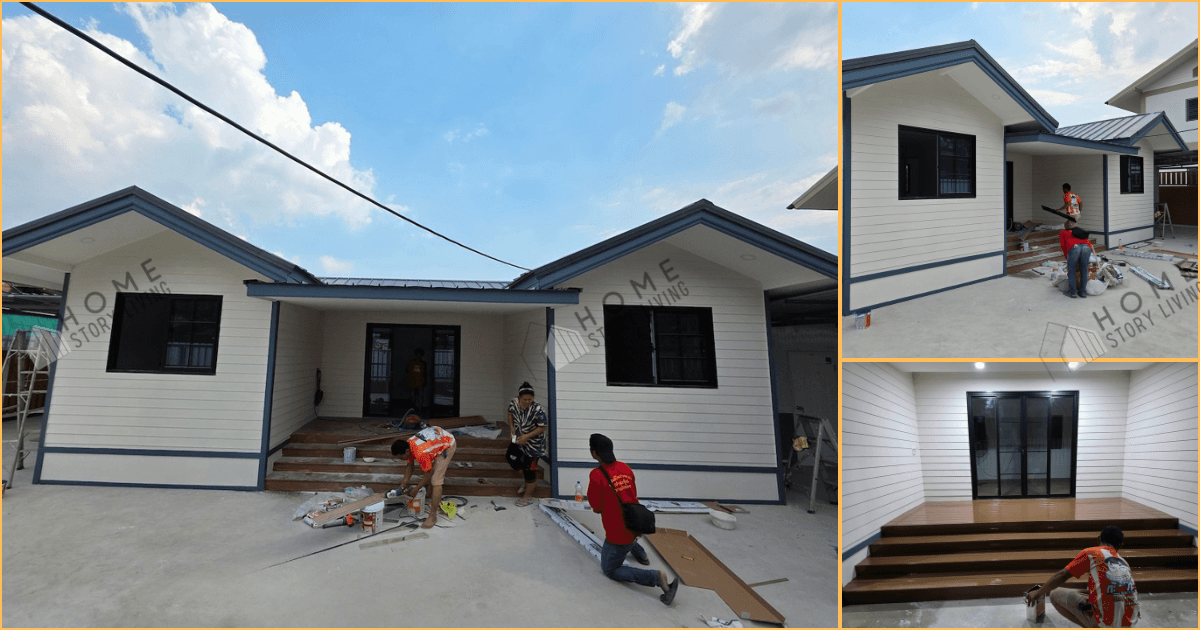
- 工場製作期間と銀行出来高払いのギャップ対策: 工場で80〜90%を製作する特性上、現地設置前の初期製作費には自己資金(つなぎ資金)または一括受領できる不動産担保ローンを活用します。
- 日本人ロングステイ・法人投資家向け段階払い: 全額前払いは不要。30〜75日の工期内で工場製作・現地設置のマイルストーンごとに支払う明朗な契約体系です。
1. 一般的なノックダウンハウスが審査落ちし、当社のモジュラー住宅が通る理由
タイ民商法典第144条および銀行の担保評価基準では、土地に恒久的に結合していない建物は「動産」とみなされ、住宅ローンの担保になりません。銀行鑑定士がチェックする決定的な違いは以下の通りです:
2. 失敗しない3つの資金調達&支払いプラン比較
プレハブ住宅は工場内で80〜90%を完成させてから現地へ搬入しますが、銀行の建築ローンは敷地上に設置された出来高に対してのみ融資が実行されます。そのため、以下の3プランから最適な方法をお選びいただけます:
まずはHome Story Prime 3D Configuratorで間取りと概算価格をご確認いただくか、日本語対応可能なサポート窓口へお気軽にご相談ください。
プレハブ住宅の住宅ローン・分割払いに関するよくある質問 (FAQ)
タイの銀行(GHBやGSB)でノックダウン住宅の建築ローンは本当に組めますか?
はい、組めます。チャノート(土地権利書)上の鉄筋コンクリート基礎に恒久固定され、耐用年数30〜50年の構造基準を満たし、Or.1建築許可証・エンジニア署名入り設計図・BOQが揃っていれば通常の注文住宅と同様に審査対象となります。
日本人とタイ人の夫婦の場合、住宅ローンは申請できますか?
土地がタイ人配偶者名義であり、タイ人配偶者に安定した収入証明があればタイの銀行で建築ローンを申請可能です。銀行によってはタイの労働許可証を持つ日本人配偶者が連帯保証人として収入合算できる場合もあります。
なぜ工場で建物を製作している段階では銀行から融資が下りないのですか?
タイの住宅ローン規定では、担保となる土地の上に建物が物理的に設置された出来高を確認してから融資を実行するためです。工場製作中はつなぎ資金をご用意いただくか、初回に一括入金される不動産担保ローン(Home for Cash)のご利用をおすすめします。
銀行ローンの融資限度額は建築費用の何パーセントくらいですか?
一般的に銀行鑑定評価額または請負契約金額のいずれか低い方の80%〜100%です。基礎工事や輸送費、鑑定差額に備え、総予算の15%〜20%程度の自己資金をご準備いただくと安心です。
Home Story Livingの自社長期ローン(月賦払い)はありますか?
数年間にわたる自社信販ローンは行っておりませんが、すべてのプロジェクトで工場製作・現地設置の進捗に応じた段階分割払いを採用しており、品質を確認しながら安全にお支払いいただけます。
ウェブサイトの建物価格に基礎工事費やローン諸費用は含まれていますか?
表示価格は建物本体および室内の標準電気・給排水・衛生陶器を含みます。地盤に応じた基礎工事、クレーン輸送費、建築許可申請費、銀行の抵当権登記費用は敷地条件に合わせて事前にお見積もりいたします。
 LINEでチャット